安恒信息2020財報解讀 營收突破13億元,強勁增長背后的財務韌性
2020年,在全球經濟充滿不確定性、網絡安全行業競爭日趨激烈的背景下,安恒信息交出了一份令人矚目的成績單。全年營業收入首次突破13億元大關,同比增長超過40%,展現出強勁的增長動力和穩健的財務基本面。本文將從財務咨詢的視角,拆解安恒信息2020年財報的核心數據,剖析其增長邏輯與財務健康度。
一、核心業績:營收與利潤雙增長,規模效應顯現
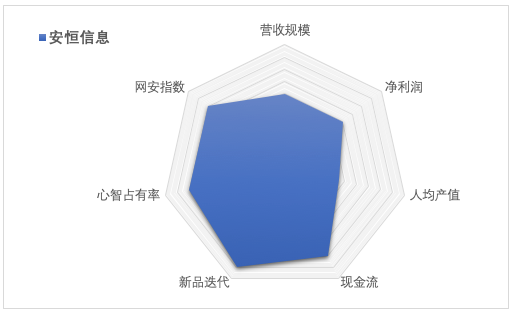
根據安恒信息2020年年度報告,公司實現營業收入13.22億元,較2019年的9.44億元增長40.04%。歸屬于母公司所有者的凈利潤為1.37億元,同比增長48.19%;扣非后凈利潤為1.19億元,同比增長51.30%。營收與利潤增速均超過40%,且利潤增速高于營收增速,表明公司規模效應逐步釋放,盈利能力增強。
從收入結構看,網絡信息安全基礎產品收入5.99億元,同比增長38.11%;網絡信息安全服務收入4.17億元,同比增長39.87%;網絡信息安全平臺收入2.88億元,同比增長44.55%;其他業務收入0.18億元。三大核心業務齊頭并進,尤其是安全平臺業務增速最快,反映出公司“產品+服務+平臺”的戰略協同效應。
二、增長驅動力:政策紅利與研發投入雙輪驅動
2020年,受益于《網絡安全法》配套法規落地、等保2.0深入實施以及新基建帶來的安全需求爆發,網絡安全行業迎來黃金發展期。安恒信息緊抓機遇,在政府、金融、運營商、能源等行業持續突破,同時加大在云安全、大數據安全、物聯網安全等新興領域的布局。
研發投入是安恒信息保持競爭力的核心。2020年研發費用達3.22億元,占營收比例為24.36%,同比增加32.25%。高強度的研發投入形成了技術壁壘,截至2020年底,公司累計獲得專利授權及申請超過1000項,參與制定多項國家標準。財務咨詢視角看,研發支出全部費用化,雖然短期內影響利潤,但為長期增長蓄能,且公司經營性現金流充沛,足以支撐創新投入。
三、財務健康度:現金流穩健,資產負債結構合理
在財務咨詢框架下,安恒信息的現金流和負債結構同樣值得關注。2020年,公司經營活動產生的現金流量凈額為2.51億元,同比增長30.75%,凈現比(經營現金流/凈利潤)為1.83,遠高于1,說明盈利質量高,回款能力強。應收賬款周轉天數略有延長,但仍在行業合理水平,反映公司為擴展市場適度放寬信用政策。
資產負債方面,截至2020年末,公司資產負債率為34.87%,無有息負債,流動比率和速動比率分別為2.87和2.49,短期償債能力很強。期末貨幣資金及交易性金融資產合計超過20億元,為后續研發投入和并購擴張提供了充足的“彈藥”。
四、挑戰與展望:如何保持高增長與盈利平衡
盡管2020年表現亮眼,但安恒信息也面臨挑戰。一是網絡安全行業競爭加劇,奇安信、深信服等對手攻勢凌厲;二是公司毛利率略有下滑,2020年綜合毛利率為64.29%,同比下降2.1個百分點,主要因為安全服務收入占比提升且服務成本增加;三是研發費用持續高增長,對利潤形成一定侵蝕。
安恒信息需在“增收”與“增利”之間尋找平衡。財務咨詢建議關注三點:一是優化收入結構,提高高毛利平臺產品占比;二是加強費用管控,利用數字化手段提升運營效率;三是借助資本市場工具,圍繞主營業務進行外延式并購,補全能力版圖。
五、
安恒信息2020年財報是網絡安全行業高景氣度的縮影。營收破13億、凈利潤增長近五成、現金流穩健、財務結構合理,展現出優秀的安全廠商的成長性與韌性。對于財務咨詢從業者而言,安恒信息的案例揭示了技術驅動型企業在高研發投入下的財務戰略選擇:以強勁經營現金流為底座,以高研發投入構建護城河,最終實現規模與效益的良性循環。2021年及安恒信息能否延續高增長,值得市場持續關注。